云从科技登陆科创板 年亏8亿的AI四小龙第一股,智能安防赛道详解
备受关注的“AI四小龙”之一云从科技正式启动科创板申购,成为四家企业中率先登陆资本市场的第一股。头顶“AI平台第一股”光环,云从科技却面临过去三年累计亏损超20亿元、年均亏损约8亿元的尴尬现实。这杯“AI第一股”的申购酒,到底是苦是甜?本文围绕云从科技的申购要点,结合其核心业务——智能安防系统设备,进行解读。
一、云从科技是谁?AI四小龙的差异化路径
云从科技成立于2015年,孵化自中国科学院,创始人周曦曾任中科院重庆研究院信息所副所长。与旷视、商汤、依图并称“AI四小龙”,但云从的定位更为聚焦:人机协同操作系统与行业解决方案,尤其在 金融、安防、交通、治理 等领域落地较深。
与商汤重研发、旷视重物联网、依图重医疗不同,云从科技的拳头场景一直是 智能安防 与 智慧金融。其中,智能安防系统设备是云从的核心营收支柱之一。
二、年亏8个亿,钱都烧在哪里?
招股书显示,2019-2021年,云从科技营收分别为8.07亿、7.55亿、10.76亿元;净亏损分别为6.92亿、8.13亿、6.32亿元。三年累计亏损约21.37亿元,年均亏损约7.12亿元,接近8亿量级。
亏损主要原因有三:
- 研发投入极高:三年研发费用合计超15亿元,占营收比例常年超过50%甚至100%。
- 股份支付与人员成本:AI人才争夺激烈,算法工程师薪酬高企。
- 项目制交付的毛利不高:尤其在智能安防系统设备领域,硬件采购与集成服务占比较大,拉低了综合毛利率。
需要理性看待:AI公司前期亏损换市场与技术壁垒是行业常态,商汤、旷视同样亏损。云从能否讲好“减亏—扭亏—盈利”的故事,才是IPO后的核心考验。
三、抓手业务:智能安防系统设备到底是什么?
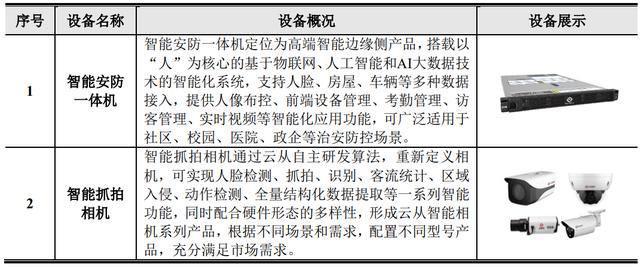
云从的智能安防系统设备,并非普通的摄像头组合,而是一整套基于 人机协同操作系统(CWOS) 的软硬一体方案。典型设备包括:
- 人脸抓拍摄像机:内置AI芯片,支持前端识别与属性提取。
- AI边缘计算盒/服务器:在本地完成视频结构化分析。
- 视频存储与分析平台:对接公安、社区、交通等系统。
- 移动终端与手持设备:用于巡检、布控、核验。
这些设备被集成到 机场安检、高铁闸机、社区门禁、城市天网 等场景,实现人证比对、黑名单预警、轨迹追踪。相比传统安防,云从的卖点在于 算法精度、跨镜追踪(ReID)、高并发处理。
但该市场竞争激烈:海康威视、大华股份在硬件与渠道上碾压式领先,商汤、旷视同样拼抢。云从在智能安防领域的优势更偏向 中科院背景、金融与政务客户的信任度、以及与公安部相关标准的牵引。
四、申购解读:该不该打新?
有利因素:
- “AI四小龙第一股”具备稀缺性,二级市场可能给予情绪溢价。
- 智能安防仍是高增长赛道,雪亮工程、智慧城市、数字治理持续释放订单。
- 营收增长快(2021年+42%),毛利率维持在40%左右,优于纯项目型公司。
风险因素:
- 年亏8亿,预期未来数年仍将亏损,现金流紧张。
- 行业竞争让毛利率承压,回款周期长导致应收账款高。
- 上市前多轮融资推高估值,发行市值约250亿元,市销率超20倍,短期并不便宜。
- 本质上赚的是安防系统集成营收,公司AI平台软件收费比例过小。
申购建议:
对于打新|角度,考虑短期市场对AI板块情绪降温、新股破发常态化,建议谨慎参与。中长期看,能否在智能安防设备之外,推出更高毛利的标准化软件订阅收入,是价值分水岭。
五、
云从科技作为第一家登陆科创板的AI四小龙,填补了安防系统设备企业从“模式识别”走向“操作系统”的资本缺位。但**能否经营业务商业化落地和减亏证明自己的造血能力,将决定智能安防是不是一门好生意。
投资者要心存理性,财务比不过都2021年都亏损了。
最新产品